Os temporais registrados nas últimas semanas e a perspectiva de um outubro com chuva acima da média aumentaram a atenção sobre seguros em Palotina e região. No Oeste do Paraná, onde o agronegócio tem peso importante na economia, os riscos atingem desde lavouras e aviários até casas, empresas e equipamentos.
O Simepar prevê outubro sob influência do pico do El Niño, com chuva acima da média histórica no Paraná. Os maiores desvios são esperados justamente no Oeste, Sudoeste e Sul, com episódios de chuva mais frequentes e intensos.
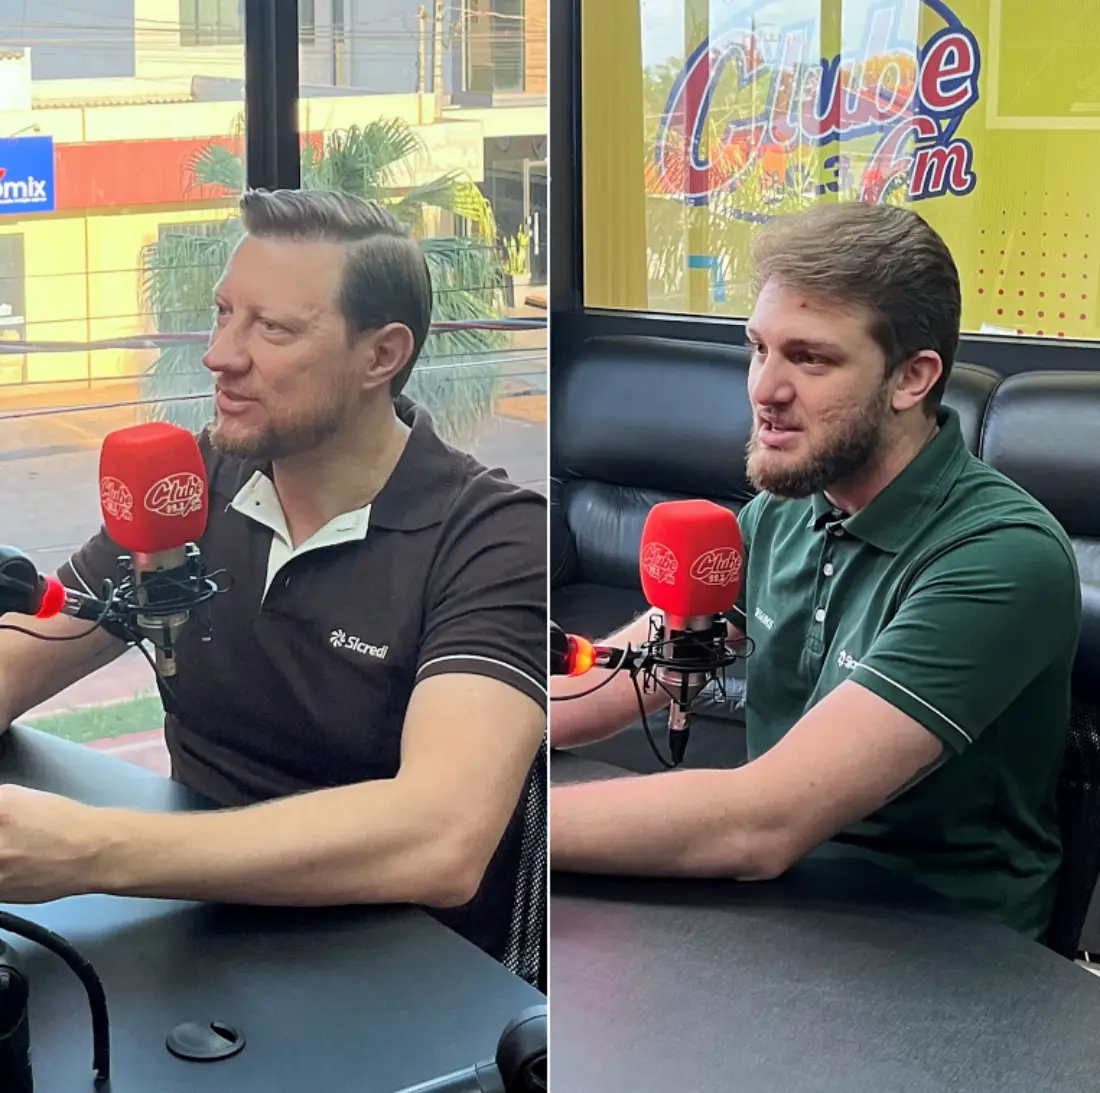
Em entrevista ao A Hora do Café, da Clube FM, Afonso Moisés Sehnem e Gustavo Veloso, do Sicredi, explicaram como diferentes tipos de seguro funcionam na prática e quais cuidados devem ser tomados na contratação. Segundo Gustavo, a regional Vale do Piquiri tinha 550 sinistros em aberto no momento da entrevista.
Risco no campo
No agronegócio, o seguro pode envolver tanto a produção quanto as estruturas existentes dentro da propriedade. Durante a entrevista, foram citadas coberturas para lavouras, aviários, máquinas fixas, silos, placas solares e outras benfeitorias.
Afonso explicou que o seguro rural já faz parte da rotina de muitos produtores justamente porque uma ocorrência climática pode comprometer uma safra inteira.
“A ideia é que a gente não espere acontecer para daí contratar”, afirmou.
No caso das lavouras, as coberturas podem variar conforme o estágio da cultura e o produto contratado. Entre os exemplos apresentados estão proteção para replantio e cobertura relacionada à produtividade quando um evento impede a continuidade normal da produção.
Aviários e energia
Os entrevistados também chamaram atenção para os aviários, uma atividade presente em Palotina e municípios da região.
Segundo eles, existem produtos específicos que podem incluir coberturas relacionadas à falta de energia e mortalidade de aves, além da proteção das estruturas físicas, conforme as condições contratadas.
A oscilação de energia apareceu várias vezes durante a entrevista como um dos riscos enfrentados tanto no campo quanto na cidade. Danos elétricos podem atingir painéis de aviários, equipamentos, sistemas de climatização, placas solares e outros bens.
Por isso, a recomendação feita pelos entrevistados é verificar exatamente quais riscos estão previstos na apólice e quais são os limites de indenização.
Limites da apólice
Esse é um dos pontos centrais para quem já possui seguro.
Ter uma apólice com valor elevado não significa necessariamente que todos os tipos de dano estejam cobertos pelo mesmo limite. Os entrevistados usaram como exemplo uma residência segurada em R$ 500 mil, mas com cobertura específica para vendaval de apenas R$ 10 mil ou R$ 15 mil.
Se o prejuízo for provocado pelo vento, a indenização fica vinculada à cobertura contratada para aquele evento, e não automaticamente ao valor total previsto para outras situações.
A orientação é revisar a apólice e conferir separadamente as proteções para incêndio, raio, explosão, vendaval, danos elétricos e outros riscos.
Casas e empresas
Nos seguros residenciais, os entrevistados destacaram que a cobertura pode alcançar não apenas a estrutura do imóvel, mas também bens existentes dentro da residência, dependendo da contratação.
Para empresas, o funcionamento é semelhante, mas o risco é calculado de acordo com a atividade. Uma padaria, uma loja de roupas, uma oficina e um supermercado, por exemplo, possuem exposições diferentes.
Entre as coberturas citadas durante o programa estão vendaval, danos elétricos, deterioração de mercadorias refrigeradas, roubo e furto, além de situações envolvendo veículos de terceiros mantidos em oficinas ou garagens, quando previstas na apólice.
Os entrevistados reforçaram ainda que a indenização considera o prejuízo efetivamente apurado e as condições contratadas. Contratar um limite acima do valor real do patrimônio não significa receber automaticamente aquele montante em caso de sinistro.
Seguro de vida
A entrevista também abordou uma percepção ainda comum: a de que seguro de vida serve apenas para situações de morte.
Segundo Afonso e Gustavo, dependendo da apólice, podem existir coberturas utilizadas ainda em vida, incluindo diagnóstico de doenças graves, invalidez e perda de renda durante períodos de afastamento.
“O seguro de vida não é mais somente para a morte. Ele realmente é um benefício que você usufrui ali na vida mesmo”, explicou Gustavo.
O preço varia conforme fatores como idade, profissão, valor segurado e coberturas escolhidas. Doenças preexistentes também devem ser informadas no momento da contratação e seguem as regras estabelecidas na apólice.
Prêmio de R$ 50 mil
Foi justamente um caso envolvendo seguro de vida que deu início à conversa no A Hora do Café.
Um associado de Palotina foi contemplado com R$ 50 mil em um sorteio ligado ao certificado do seguro. Ele sabia que participava dos sorteios, mas não sabia que havia sido premiado quando foi chamado à agência.
Segundo os entrevistados, a notícia foi dada durante uma conversa para revisar as coberturas. O associado ficou surpreso e telefonou para a esposa, que inicialmente chegou a desconfiar que pudesse se tratar de um golpe.
Afonso informou ainda que 11 segurados da Sicredi Vale do Piquiri já haviam sido contemplados em 2026 nos sorteios vinculados aos certificados.
Mais do que o prêmio, porém, a orientação deixada durante a entrevista foi para que quem já possui seguro conheça exatamente o que contratou e revise as coberturas diante das mudanças nos riscos climáticos da região.
Entrevista concedida ao jornalista Robson Muniz em 02/10/2026.
Redação Palotina 24 Horas
Reprodução permitida desde que seja mantido o crédito ao Palotina 24 Horas.